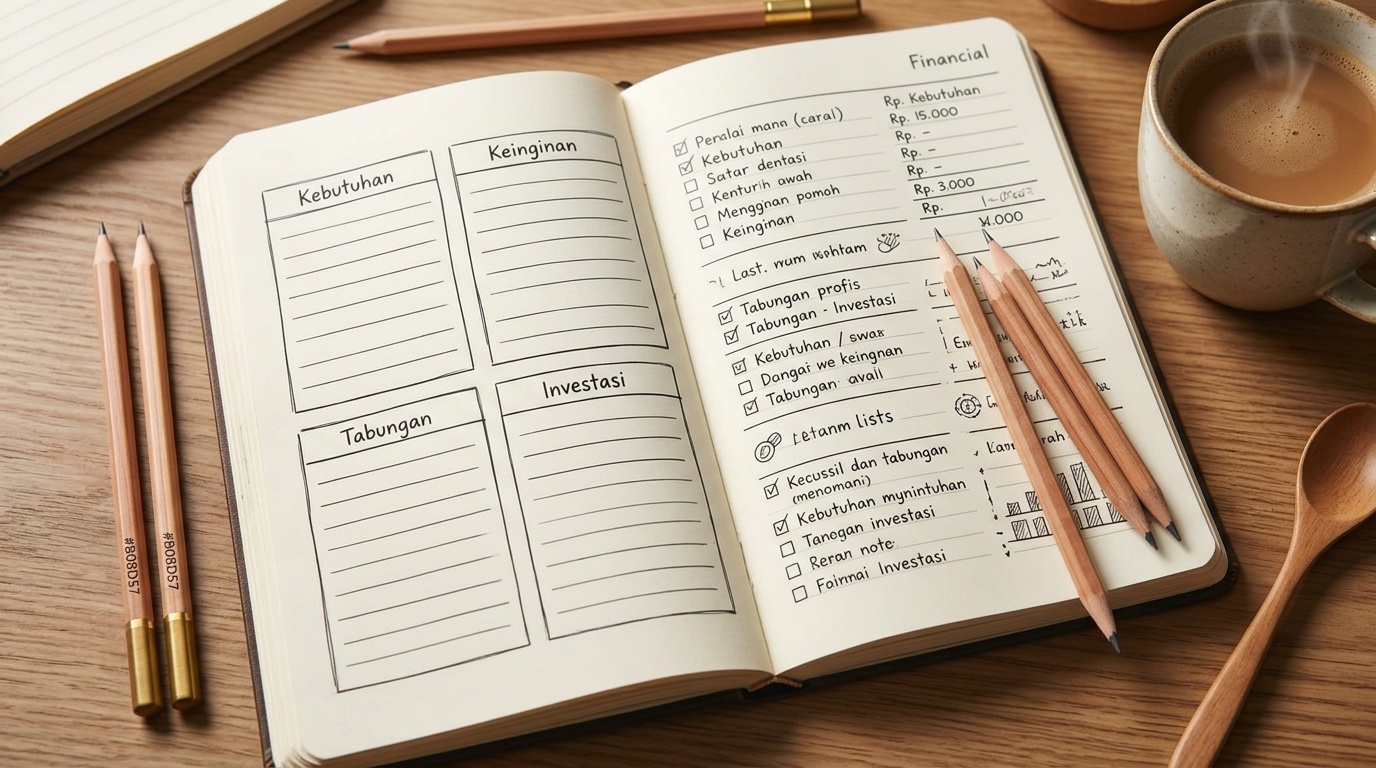
Istilah perencanaan keuangan terdengar teknis, tetapi pada intinya adalah satu pertanyaan: bagaimana rumah tangga memilih menggunakan pendapatan yang terbatas untuk kebutuhan yang banyak. Esai ini ditulis untuk pembaca yang baru memetakan pengeluaran secara sengaja. Kami akan menjelaskan kerangka berpikir, menelusuri beberapa sudut pandang yang berbeda, dan menutup dengan catatan batasan agar pembaca tahu kapan rumus praktis berhenti berlaku.
Dasar perencanaan keuangan bukan sekumpulan persentase; ia adalah kebiasaan memetakan, meninjau, dan menyesuaikan secara berkala.
Latar belakang: mengapa perencanaan terasa sulit bagi pembaca awam
Bagi banyak rumah tangga, perencanaan terasa sulit karena dua sebab. Pertama, pendapatan tidak selalu menentu; pendapatan harian atau proyek tertentu membuat rumus dengan asumsi gaji bulanan tetap tidak langsung dapat diterapkan. Kedua, pengeluaran besar jarang rata; biaya pendidikan, kesehatan, atau perayaan keluarga muncul secara berkala dan dalam ukuran yang berbeda.
Karena itu, dasar perencanaan keuangan yang sebenarnya berguna bagi pembaca awam bukan rumus persentase yang kaku, melainkan kerangka untuk memetakan pendapatan, pengeluaran rutin, pengeluaran tidak teratur, dan cadangan yang sengaja disisihkan.
Empat kotak kerangka berpikir
Kami menyarankan pembaca memetakan keuangan rumah tangga ke dalam empat kotak sederhana, bukan satu rumus tetap:
- Pengeluaran pokok rutin: makan, tagihan, transportasi harian, dan biaya yang berulang setiap bulan.
- Pengeluaran tidak teratur: pendidikan, kesehatan, perayaan, perawatan rumah, dan biaya yang muncul beberapa kali setahun.
- Cadangan: dana yang disisihkan untuk pengeluaran tak terduga, disusun bertahap sesuai kemampuan.
- Tujuan jangka panjang: dana yang ditujukan untuk rencana beberapa tahun ke depan, misalnya pendidikan anak lanjutan atau renovasi.
Kerangka empat kotak ini bukan resep, melainkan cara melihat. Pembaca menentukan sendiri proporsi setiap kotak sesuai kondisi keluarga, lalu meninjaunya secara berkala.
Membedakan kebutuhan dan keinginan
Pertanyaan klasik dalam perencanaan adalah membedakan kebutuhan dan keinginan. Kerangka empat kotak membantu, tetapi tidak menyelesaikan semua kebingungan. Sebuah makan siang di luar bisa menjadi kebutuhan bagi pekerja yang tidak punya waktu memasak; sebaliknya bisa menjadi keinginan bagi yang masih punya pilihan. Konteks rumah tangga, bukan rumus, yang menentukan.
Tiga pertanyaan pembeda
- Apakah pengeluaran ini menunda risiko nyata jika ditunda? Jika ya, mendekati kebutuhan.
- Apakah ada alternatif yang lebih murah tanpa mengorbankan fungsi pokok? Jika ya, periksa ulang.
- Apakah pengeluaran ini bagian dari pola berulang atau insidental? Pengeluaran berulang perlu dipetakan; yang insidental perlu dijaga dalam batas cadangan.
Beberapa sudut pandang yang berbeda
Sudut pandang perencana bersertifikat
Perencana independen cenderung menekankan tujuan tertulis dan tinjauan berkala. Dari sudut ini, dasar perencanaan keuangan adalah kebiasaan, bukan angka. Sudut pandang ini sangat berguna, tetapi jarang terjangkau untuk semua rumah tangga tanpa biaya.
Sudut pandang literasi keuangan populer
Materi literasi populer sering merangkum perencanaan dalam rumus persentase tetap. Rumus tersebut berguna sebagai ilustrasi, tetapi berbahaya jika diterapkan secara kaku pada rumah tangga dengan pendapatan tidak menentu. Pembaca perlu memperlakukan rumus sebagai titik awal, bukan sebagai jawaban.
Sudut pandang peneliti perilaku
Peneliti perilaku menekankan bahwa rencana yang baik adalah rencana yang dapat dijalankan secara konsisten. Rencana yang terlalu ketat pada bulan pertama sering ditinggalkan pada bulan ketiga. Konsistensi mengalahkan ambisi dalam jangka panjang.
Catatan editorial. Esai ini tidak menetapkan persentase tetap (misalnya sekian persen untuk kebutuhan, sekian persen untuk keinginan) karena persentase tersebut hanya bekerja pada pola pendapatan tetap. Pembaca dengan pendapatan tidak menentu perlu memetakan sendiri proporsi yang realistis.
Batasan rumus praktis
Rumus praktis berhenti berlaku ketika:
- Pendapatan rumah tangga bervariasi lebih dari 30 persen antar bulan.
- Terdapat kewajiban keluarga besar yang tidak dapat dipublikasikan dalam anggaran rutin.
- Terdapat perubahan besar dalam struktur keluarga (perkawinan, perceraian, anggota baru).
- Terdapat kondisi kesehatan yang menuntut pengeluaran berulang tidak terduga.
Dalam keadaan ini, kerangka empat kotak tetap berguna, tetapi proporsinya perlu disesuaikan secara berkala, bukan dianggap tetap.
Anggaran yang baik bukan yang ketat, melainkan yang dapat ditinjau ulang tanpa rasa bersalah.
Kebiasaan yang menjaga rencana tetap berjalan
- Catat pengeluaran mingguan pada satu tempat yang sama, baik buku fisik maupun aplikasi.
- Tinjau anggaran setiap akhir bulan dengan sikap ingin tahu, bukan sikap menghakimi.
- Sisihkan cadangan lebih dahulu sebelum pengeluaran fleksibel, agar tidak tersisa hanya pada akhir bulan.
- Bicarakan rencana dengan anggota keluarga lain, karena keuangan rumah tangga adalah keputusan bersama.
Catatan batasan
Esai ini bukan rencana personal. Kami tidak tahu kondisi keluarga Anda, kewajiban yang Anda pikul, atau prioritas yang Anda pegang. Sebelum mengadopsi salah satu kebiasaan di atas, sesuaikan dengan konteks rumah tangga, dan jika memungkinkan, diskusikan dengan perencana independen.
Referensi dan bacaan lanjutan
- Panduan otoritas konsumen Indonesia mengenai pengelolaan utang rumah tangga.
- Literatur mengenai kebiasaan mencatat pengeluaran dan dampaknya pada keputusan rumah tangga.
- Risalah dari asosiasi perencana keuangan independen mengenai kode etik dan batasan saran personal.
Penutup: perencanaan sebagai percakapan berulang
Dasar perencanaan keuangan yang sehat adalah percakapan berulang antar anggota rumah tangga. Kerangka empat kotak dan tiga pertanyaan pembeda hanyalah alat bantu. Yang menjaga rencana tetap berjalan adalah kebiasaan meninjau bersama, menyesuaikan tanpa drama, dan memperlakukan anggaran sebagai peta, bukan sebagai penghakiman.
Jika ada bagian yang ingin Anda diskusikan lebih lanjut, kirim catatan kepada redaksi. Kami membaca setiap pesan dan menyusun ulasan lanjutan berdasarkan pertanyaan yang sering muncul.